Sekilas
- Asuransi kesehatan perusahaan Anda mungkin menanggung konsultasi dokter spesialis rawat jalan, jadi periksa manfaat Anda sebelum membayar sendiri.
- Manfaat medis perusahaan, MediShield Life, Integrated Shield Plan, dan IP rider dapat menjadi relevan jika Anda direkomendasikan untuk menjalani prosedur atau perawatan di rumah sakit.
- Periksa apakah Anda memerlukan rujukan dari GP atau harus menemui dokter spesialis panel sebelum membuat janji temu.
- MediSave dapat digunakan untuk biaya medis yang disetujui dalam batas yang ditetapkan.
- Polis lainnya, seperti Personal Accident atau Critical Illness Cover, dapat memberikan dukungan tambahan dalam situasi tertentu.
- Perlindungan berbeda-beda tergantung polis, jadi pastikan detailnya dengan perusahaan asuransi atau tim HR Anda.
Dokter umum (GP) Anda merekomendasikan untuk menemui dokter spesialis, atau hasil skrining menunjukkan bahwa pemeriksaan lebih lanjut diperlukan. Sebelum membuat janji temu, satu pertanyaan penting mungkin muncul di benak Anda: berapa biayanya?
Bagi banyak orang dewasa, ketidakpastian mengenai biaya konsultasi dokter spesialis di Singapura sudah cukup untuk membuat mereka menunda janji temu. Mudah untuk berasumsi bahwa perawatan spesialis lebih mahal dan seluruh biayanya harus dibayar sendiri secara tunai karena manfaat dari perusahaan Anda hanya mencakup kunjungan ke GP.
Namun, Anda mungkin sudah memiliki perlindungan yang dapat membantu, bahkan terkadang dari lebih dari satu sumber.
Jika Anda bekerja, mulailah dengan memeriksa manfaat karyawan dan asuransi kesehatan perusahaan Anda di Singapura. Bergantung pada paket yang Anda miliki, asuransi tersebut mungkin mencakup konsultasi dokter spesialis selain kunjungan ke GP. Beberapa paket juga menyediakan skema pembayaran bersama atau pengaturan penagihan langsung, yang dapat mengurangi jumlah yang perlu Anda bayarkan sendiri di awal.
Bentuk perlindungan lainnya dapat menjadi relevan jika dokter spesialis merekomendasikan prosedur atau perawatan di rumah sakit. Panduan ini menjelaskan apa yang perlu diperiksa dan kapan, sehingga Anda dapat memperoleh gambaran yang lebih jelas mengenai apa yang mungkin ditanggung sebelum membuat janji temu.
Memahami Perlindungan Anda Sebelum Konsultasi Dokter Spesialis
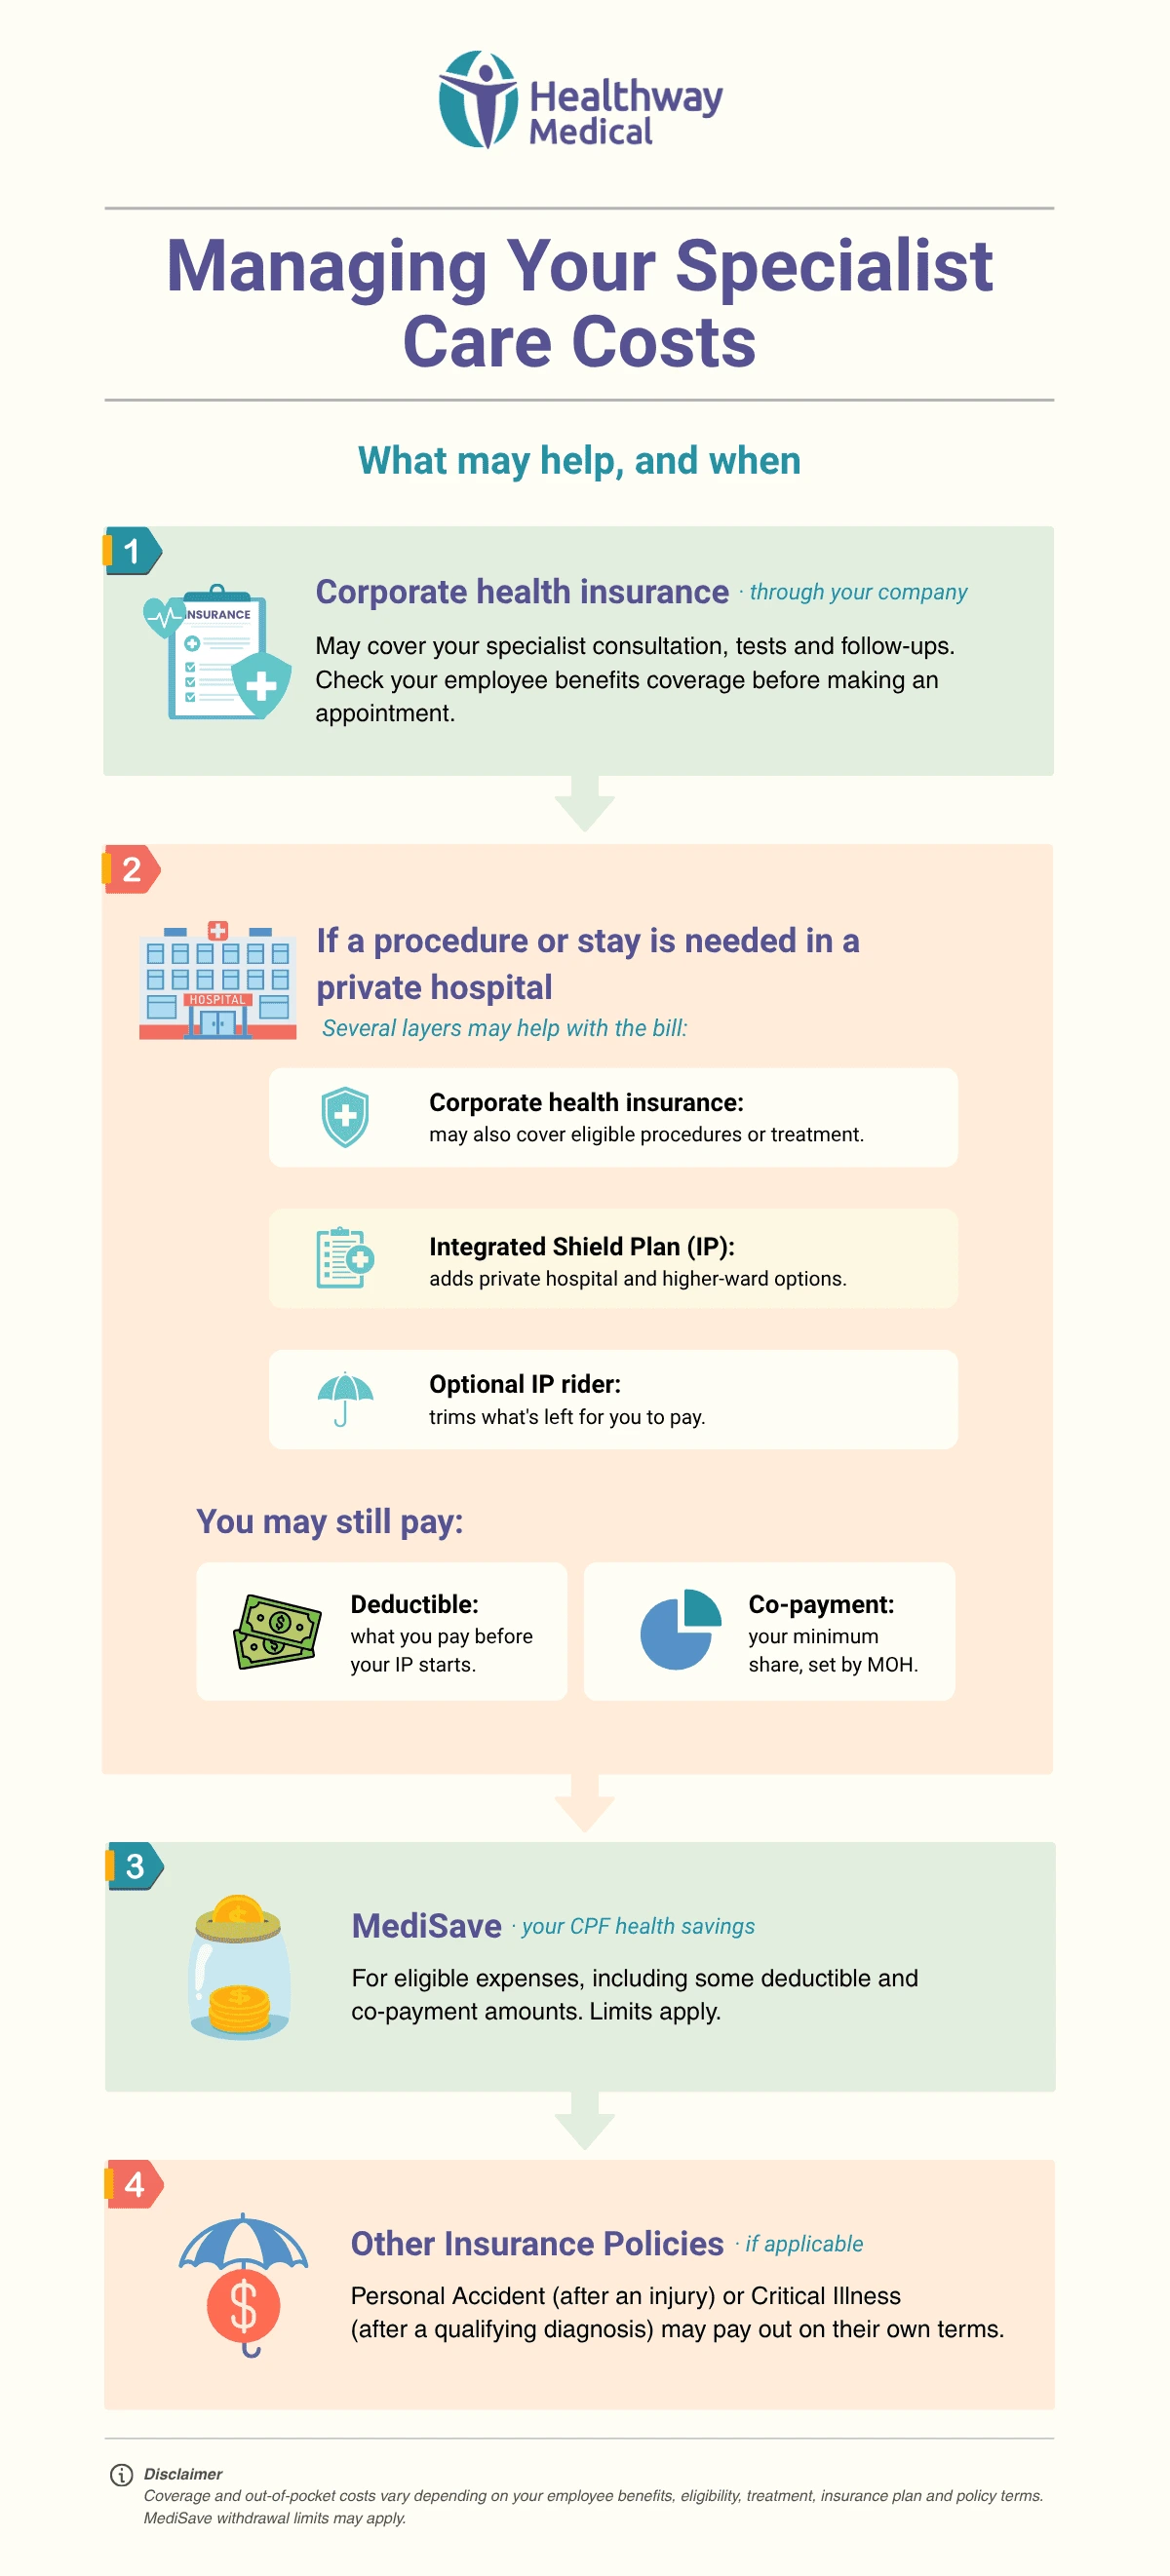
Berbagai cara untuk mengelola biaya perawatan dokter spesialis dapat menjadi relevan pada tahap perawatan yang berbeda.
Manfaat medis dari perusahaan dapat membantu menanggung konsultasi pertama dan, berdasarkan beberapa polis, perawatan lanjutan. Untuk prosedur atau perawatan yang memenuhi syarat di rumah sakit, MediShield Life, Integrated Shield Plan, dan MediSave juga dapat digunakan. Polis pribadi lainnya juga dapat memberikan bantuan ketika perawatan diperlukan akibat kecelakaan atau diagnosis yang memenuhi syarat, melibatkan rawat inap, atau memengaruhi pendapatan Anda.
Panduan visual di bawah ini menunjukkan apa yang perlu diperiksa terlebih dahulu dan bagaimana berbagai pilihan tersebut dapat digunakan seiring berjalannya perawatan Anda.
Mulailah dengan Asuransi Kesehatan Perusahaan Anda
Jika Anda menerima manfaat medis melalui pekerjaan, ini adalah hal pertama yang perlu diperiksa untuk membantu menanggung biaya konsultasi dokter spesialis rawat jalan. Apa saja yang ditanggung dan bagaimana Anda dapat menggunakan manfaat tersebut bergantung pada paket manfaat yang disediakan oleh perusahaan Anda.
Apa Saja yang Mungkin Ditanggung Asuransi Kesehatan Perusahaan Anda?
Manfaat medis dari perusahaan Anda dapat mencakup:
- Konsultasi dokter spesialis dan kunjungan lanjutan
- Pemeriksaan diagnostik yang dilakukan sebagai bagian dari kunjungan, seperti tes darah atau pemindaian
- Perawatan dokter spesialis untuk pasangan atau anak Anda, jika perlindungan tanggungan termasuk dalam manfaat
Setelah mengetahui apa saja yang ditanggung, langkah berikutnya adalah memahami bagaimana paket manfaat Anda mengharuskan janji temu tersebut diatur.
Apa yang Perlu Anda Pastikan Sebelum Membuat Janji Temu dengan Dokter Spesialis?
Mulailah dengan memeriksa portal manfaat Anda. Jika informasinya kurang jelas, tim HR, perusahaan asuransi, atau third-party administrator (TPA) dapat membantu. TPA adalah perusahaan yang ditunjuk untuk mengelola bagian tertentu dari paket medis, seperti jaringan dokter panel, persetujuan, penagihan, dan klaim.
Pertanyaan yang perlu ditanyakan sebelum membuat janji temu:
- Apakah konsultasi dokter spesialis ditanggung?
- Apakah saya memerlukan rujukan dari GP?
- Apakah saya harus menemui dokter spesialis panel?
- Apakah diperlukan persetujuan sebelum janji temu?
- Apakah ada batas per kunjungan atau batas tahunan?
- Apakah tersedia penagihan langsung, atau saya harus membayar terlebih dahulu dan mengajukan klaim?
- Dokumen apa yang perlu saya bawa?
Sebaiknya periksa persyaratan rujukan dan dokter panel sejak awal. Dokter spesialis panel adalah dokter yang termasuk dalam jaringan yang disetujui oleh paket asuransi kesehatan perusahaan Anda. Bergantung pada perlindungan medis perusahaan, Anda mungkin memerlukan rujukan dari GP, harus menemui dokter spesialis panel, atau memenuhi kedua persyaratan tersebut agar konsultasi dapat ditanggung.
Di Nobel, profil setiap dokter spesialis menunjukkan TPA dan panel asuransi tempat mereka terdaftar.
Apakah Penagihan Langsung Dapat Mengurangi Pembayaran di Muka?
Jika paket asuransi kesehatan perusahaan Anda menyediakan penagihan langsung di klinik, biaya yang memenuhi syarat akan dikirim langsung kepada perusahaan asuransi atau TPA Anda. Daripada membayar seluruh tagihan dan mengajukan klaim di kemudian hari, Anda mungkin hanya perlu membayar biaya yang tidak termasuk dalam manfaat atau yang melebihi batas paket Anda.
Kesimpulan singkat: Manfaat karyawan atau paket asuransi perusahaan Anda dapat membantu menanggung biaya konsultasi dan perawatan dokter spesialis rawat jalan. Paket tersebut mungkin juga memiliki manfaat yang dapat membantu mengelola biaya perawatan rawat inap. Periksa perlindungan yang tersedia pada kedua tahap tersebut.
Jika Dokter Spesialis Merekomendasikan Operasi Sehari atau Rawat Inap
Manfaat kesehatan dari perusahaan Anda mungkin tetap berlaku setelah konsultasi. Beberapa paket manfaat menanggung prosedur yang memenuhi syarat, operasi sehari, atau perawatan rawat inap di rumah sakit. Oleh karena itu, mulailah dengan memeriksa apa saja yang termasuk dalam perlindungan Anda.
Selanjutnya, periksa Integrated Shield Plan (IP) dan rider Anda. Lebih dari satu perlindungan mungkin berlaku untuk tagihan yang sama, dan jumlah yang dibayarkan oleh masing-masing perlindungan bergantung pada ketentuannya. Tanyakan kepada tim HR, penyedia TPA, dan perusahaan asuransi Anda mengenai bagaimana klaim akan diproses serta biaya yang perlu Anda tanggung sendiri. Klinik dokter spesialis juga dapat membantu Anda dalam proses ini.
Memahami MediShield Life, IP, dan Rider Anda
MediShield Life adalah skema asuransi kesehatan nasional untuk Warga Negara Singapura dan Penduduk Tetap. Skema ini membantu menanggung tagihan rumah sakit yang besar dan perawatan rawat jalan tertentu, tetapi dirancang berdasarkan perawatan bersubsidi di rumah sakit umum.
Integrated Shield Plan (IP) menggabungkan MediShield Life dengan perlindungan asuransi swasta tambahan. Bergantung pada paket Anda, perlindungan ini dapat mencakup perawatan di rumah sakit swasta, kelas kamar yang lebih tinggi di rumah sakit umum, serta perawatan yang memenuhi syarat sebelum dan setelah rawat inap.
Jika prosedur atau perawatan rumah sakit Anda dapat diklaim melalui IP, umumnya Anda tidak perlu mengajukan klaim MediShield Life secara terpisah. Perusahaan asuransi IP Anda akan memproses bagian MediShield Life dan asuransi swasta untuk Anda.
IP rider adalah perlindungan tambahan opsional yang dapat mengurangi jumlah yang perlu Anda bayar untuk tagihan yang memenuhi syarat. Manfaatnya dapat bergantung pada persyaratan tertentu, seperti harus menemui dokter spesialis panel atau memperoleh persetujuan awal untuk perkiraan tagihan.
Meskipun perawatan ditanggung, Anda biasanya tetap bertanggung jawab atas dua bagian dari tagihan:
- Deductible adalah jumlah yang harus Anda bayar sebelum IP mulai memberikan perlindungan. Batas minimum deductible IP yang ditetapkan MOH berkisar antara S$1.500 hingga S$3.500 per tahun polis, bergantung pada kelas kamar.
- Co-payment adalah bagian dari sisa tagihan yang memenuhi syarat yang harus Anda tanggung sendiri. IP rider tetap diwajibkan memiliki co-payment minimal 5%.
Deductible dan co-payment dapat dibayar menggunakan MediSave, sesuai dengan batas penarikan yang berlaku, atau secara tunai.
Berdasarkan persyaratan IP rider yang baru yang diperkenalkan pada 1 April 2026, rider baru tidak lagi dapat menanggung deductible IP minimum. Batas maksimum co-payment tahunan minimum juga telah meningkat menjadi S$6.000, tidak termasuk deductible. Baca panduan kami mengenai perubahan pada Integrated Shield Plan rider untuk mengetahui lebih lanjut.
Apakah MediSave Dapat Digunakan untuk Perawatan Dokter Spesialis?
MediSave umumnya tidak dapat digunakan hanya untuk konsultasi dokter spesialis rawat jalan rutin. Namun, MediSave dapat membantu jika dokter spesialis merekomendasikan pemindaian, perawatan rawat jalan, operasi sehari, atau prosedur rumah sakit yang memenuhi syarat.
MediSave adalah tabungan kesehatan CPF Anda, bukan asuransi. Dalam batas penarikan yang berlaku, MediSave dapat digunakan untuk:
- Biaya rumah sakit dan operasi yang memenuhi syarat
- Operasi sehari yang disetujui
- Pemindaian dan perawatan rawat jalan tertentu
- Deductible dan co-payment untuk tagihan rumah sakit atau perawatan yang memenuhi syarat
Anda juga mungkin dapat menggunakan MediSave milik anggota keluarga yang memenuhi syarat, bergantung pada jenis perawatan dan persyaratan yang berlaku.
CPF menjelaskan ketentuan penggunaan MediSave untuk perawatan rawat jalan serta rawat inap dan operasi sehari.
Apa yang Perlu Anda Pastikan Sebelum Menjalani Prosedur?
Sebelum menjadwalkan prosedur, periksa hal-hal berikut dengan tim HR, perusahaan asuransi kesehatan perusahaan atau TPA Anda, serta perusahaan asuransi IP jika berlaku:
- Perlindungan Anda: Apakah perawatan tersebut ditanggung oleh asuransi kesehatan perusahaan, IP, atau rider Anda? Apakah konsultasi, pemindaian, dan kunjungan lanjutan yang terkait juga termasuk?
- Dokter spesialis dan rumah sakit Anda: Apakah dokter spesialis tersebut termasuk dalam panel perusahaan asuransi Anda, dan apakah rumah sakit tersebut ditanggung oleh paket Anda?
- Persetujuan dan rawat inap: Apakah Anda memerlukan persetujuan awal, dan apakah perusahaan asuransi dapat menerbitkan Letter of Guarantee untuk membantu pembayaran deposit rumah sakit?
- Biaya yang perlu Anda tanggung: Berapa deductible dan co-payment yang berlaku, dan apakah MediSave dapat digunakan untuk membayar jumlah yang memenuhi syarat?
Memastikan hal-hal tersebut sebelum menjalani perawatan akan membantu Anda mendapatkan gambaran yang lebih jelas mengenai manfaat yang mungkin berlaku dan biaya yang perlu Anda tanggung sendiri.
Apakah Polis Asuransi Lain Dapat Membantu Menanggung Biaya Dokter Spesialis?
Selain perlindungan medis Anda, Anda mungkin memiliki polis lain yang memberikan dukungan finansial dalam situasi tertentu. Bergantung pada alasan Anda memerlukan perawatan dokter spesialis, polis-polis ini dapat mengganti biaya tertentu atau memberikan pembayaran tunai yang membantu menanggung biaya yang harus dibayar sendiri serta waktu Anda tidak dapat bekerja.
Personal Accident Cover untuk Perawatan Akibat Cedera
Jika kecelakaan menyebabkan Anda memerlukan konsultasi atau perawatan dokter spesialis, polis Personal Accident Anda mungkin dapat mengganti biaya medis yang memenuhi syarat atau memberikan manfaat dengan jumlah tetap. Biaya yang dapat Anda klaim dapat bergantung pada jenis kecelakaan, kapan Anda menerima perawatan, dan batas perlindungan polis. Hubungi perusahaan asuransi Anda sesegera mungkin untuk memastikan apa saja yang ditanggung dan dokumen apa yang perlu Anda siapkan.
Dukungan Critical Illness di Luar Biaya Medis
Asuransi Critical Illness umumnya memberikan pembayaran sekaligus ketika Anda didiagnosis dengan kondisi yang memenuhi definisi dalam polis. Berbeda dengan asuransi kesehatan, pembayaran ini tidak didasarkan pada biaya setiap konsultasi atau perawatan. Pembayaran diberikan langsung kepada Anda dan dapat membantu menanggung biaya medis, waktu tidak bekerja, atau pengeluaran sehari-hari lainnya. Kunjungan ke dokter spesialis itu sendiri tidak otomatis memicu klaim; diagnosis yang Anda terima harus memenuhi persyaratan dalam polis.
Hospital Cash Cover untuk Biaya Tambahan
Asuransi hospital cash memberikan sejumlah uang tetap untuk setiap hari Anda menjalani rawat inap, bukan mengganti tagihan perawatan secara langsung. Pembayaran tersebut dapat membantu menanggung biaya seperti transportasi, perawatan oleh caregiver, atau kehilangan pendapatan selama masa pemulihan. Besaran manfaat harian, persyaratan rawat inap, dan jumlah hari yang ditanggung berbeda-beda tergantung polis, jadi periksa ketentuannya sebelum mengandalkannya.
Disability Income Cover jika Perawatan Membuat Anda Tidak Dapat Bekerja
Jika penyakit atau cedera membuat Anda tidak dapat bekerja dalam jangka waktu yang cukup lama, asuransi Disability Income dapat menggantikan sebagian pendapatan Anda, bergantung pada polis yang dimiliki. Asuransi ini tidak membayar tagihan dokter spesialis atau rumah sakit secara langsung, tetapi dapat membantu memenuhi kebutuhan sehari-hari selama masa pemulihan.
Sebelum Membuat Janji Temu, Ketahui Di Mana Harus Memeriksa
Anda sering kali memiliki lebih dari satu sumber perlindungan yang dapat digunakan. Pendekatan yang baik adalah memulai dengan perlindungan yang tersedia bagi Anda dan memeriksa setiap manfaat secara berurutan. Bagi banyak orang dewasa yang bekerja, hal ini berarti memeriksa manfaat medis dari perusahaan terlebih dahulu.
- Untuk konsultasi pertama: Jika Anda memiliki manfaat kesehatan dari perusahaan, periksa apakah konsultasi tersebut ditanggung dan apakah Anda memerlukan rujukan dari GP atau harus menemui dokter spesialis panel. Jika tidak, tanyakan kepada klinik mengenai perkiraan biaya sebelum membuat janji temu.
- Jika perawatan lanjutan direkomendasikan: Periksa apakah ada manfaat rawat inap atau operasi dari perusahaan yang dapat digunakan, kemudian periksa IP dan rider Anda. Tanyakan mengenai persyaratan dokter panel, persetujuan awal, dan biaya yang mungkin masih perlu Anda tanggung sendiri.
- Untuk biaya yang tersisa: Cari tahu apakah MediSave dapat digunakan untuk biaya yang memenuhi syarat. Jika kondisi Anda memenuhi persyaratan, polis pribadi lainnya mungkin dapat memberikan dukungan finansial secara terpisah.
Anda tidak perlu memahami semuanya sendiri. Tim HR atau perwakilan TPA dapat menjelaskan manfaat kesehatan perusahaan Anda, perusahaan asuransi dapat memberikan informasi mengenai perlindungan Anda, dan klinik dokter spesialis dapat membantu menjelaskan pengaturan penagihannya. Berbicara dengan mereka sebelum melanjutkan dapat membantu Anda mendapatkan gambaran yang lebih jelas mengenai apa yang ditanggung dan biaya yang mungkin perlu Anda bayar.
Banyak dokter spesialis Nobel terakreditasi dalam panel TPA dan asuransi. Jika tersedia penagihan langsung, hal ini dapat mengurangi biaya yang perlu Anda tanggung sendiri.
Siap berkonsultasi dengan dokter spesialis?
Pertanyaan yang Sering Diajukan
Bagaimana Cara Memperkirakan Biaya Konsultasi Dokter Spesialis di Singapura?
Biaya konsultasi berbeda-beda tergantung spesialisasi, dokter, dan klinik, sementara pemeriksaan, pemindaian, dan prosedur mungkin dikenakan biaya secara terpisah. Tanyakan kepada klinik mengenai perkiraan biaya, kemudian periksa apakah manfaat kesehatan perusahaan Anda menanggung kunjungan tersebut, memerlukan rujukan atau dokter spesialis panel, atau menyediakan penagihan langsung. Dengan demikian, Anda dapat memperoleh gambaran yang lebih jelas mengenai jumlah biaya yang mungkin perlu Anda bayar.
Apakah Asuransi Kesehatan Perusahaan Dapat Menanggung Perawatan Dokter Spesialis Rawat Jalan?
Bergantung pada paket Anda, asuransi kesehatan perusahaan mungkin menanggung konsultasi dokter spesialis, kunjungan lanjutan, dan pemeriksaan diagnostik tertentu. Manfaat Anda mungkin memiliki batasan atau mengharuskan rujukan dari GP, kunjungan ke dokter spesialis panel, atau persetujuan sebelumnya. Karena itu, periksa portal manfaat Anda atau tanyakan kepada tim HR, perusahaan asuransi, atau perwakilan TPA sebelum membuat janji temu.
Apakah Saya Memerlukan Rujukan dari GP untuk Berkonsultasi dengan Dokter Spesialis Swasta?
Anda biasanya dapat membuat janji temu langsung dengan dokter spesialis swasta. Namun, paket medis perusahaan Anda mungkin mengharuskan adanya rujukan dari GP sebelum konsultasi dapat ditanggung.
GP juga dapat menilai kondisi Anda dan mengarahkan Anda ke bidang spesialisasi yang sesuai. Anda dapat menemukan klinik GP Healthway Medical jika membutuhkan saran atau rujukan.
Panel Asuransi Apa Saja yang Diikuti oleh Dokter Spesialis Nobel?
Dokter spesialis Nobel tergabung dalam panel dan jaringan layanan kesehatan yang dikelola oleh perusahaan asuransi dan Third-Party Administrator, termasuk AIA, Great Eastern, HSBC, Income, Prudential, Singlife, Fullerton Health, IHP, dan MHC. Keikutsertaan dalam panel berbeda-beda untuk setiap dokter spesialis. Terdaftar dalam suatu panel tidak otomatis berarti bahwa setiap konsultasi atau perawatan akan ditanggung. Pastikan status panel dokter spesialis saat ini, manfaat yang Anda miliki, serta persyaratan rujukan atau persetujuan sebelumnya kepada perusahaan asuransi Anda sebelum membuat janji temu.
Apakah MediShield Life Menanggung Konsultasi Dokter Spesialis Rawat Jalan?
MediShield Life umumnya tidak menanggung konsultasi dokter spesialis rawat jalan rutin. Skema ini dirancang untuk membantu menanggung tagihan rumah sakit yang besar, operasi sehari, dan perawatan rawat jalan tertentu yang berbiaya tinggi. Lihat manfaat MediShield Life saat ini untuk informasi lebih lanjut.
Apakah Integrated Shield Plan Dapat Menanggung Perawatan Dokter Spesialis Swasta?
IP mungkin menanggung perawatan dokter spesialis yang memenuhi syarat dan berkaitan dengan rawat inap, operasi sehari, atau perawatan sebelum dan setelah rawat inap yang disetujui. Namun, hal ini tidak berarti setiap konsultasi atau prosedur dokter spesialis akan ditanggung. Periksa persyaratan panel, rumah sakit, dan persetujuan sebelumnya, serta deductible dan co-payment yang mungkin perlu Anda bayar sendiri.
Apakah Asuransi Lain Dapat Membantu Menanggung Biaya Dokter Spesialis?
Bergantung pada situasinya, asuransi Personal Accident mungkin menanggung biaya yang memenuhi syarat akibat cedera, sedangkan asuransi Critical Illness dapat memberikan pembayaran setelah diagnosis yang memenuhi syarat. Polis hospital cash dan Disability Income juga dapat membantu menanggung pengeluaran atau kehilangan pendapatan, sesuai dengan ketentuannya.
Artikel ini menyediakan informasi umum. Perlindungan, keikutsertaan dalam panel, penagihan langsung, dan biaya yang harus ditanggung sendiri dapat berbeda-beda tergantung pada paket manfaat, dokter spesialis, perawatan, dan ketentuan polis. Pastikan manfaat yang Anda miliki dengan perusahaan asuransi terkait sebelum membuat janji temu.
Artikel Terkait
Apakah Saya Akan Mempermalukan Diri Sendiri? Memahami Kecemasan Sosial
Oktober 09, 2026
Tanda, Gejala, dan Kesalahpahaman tentang OCD
Oktober 07, 2026