快速了解
- 您的公司医疗保险可能涵盖门诊专科医生咨询,因此在自行支付费用之前,请先确认您的医疗福利。
- 如果医生建议进行治疗程序或住院治疗,公司医疗福利、MediShield Life、Integrated Shield Plan 及 IP rider 可能会发挥作用。
- 在预约之前,请确认您是否需要 GP 转诊信,或是否必须就诊于指定医疗网络内的专科医生。
- MediSave 可用于支付符合条件的医疗费用,但须遵守相关限额。
- Personal Accident 或 Critical Illness Cover 等其他保险计划,在特定情况下也可能提供额外的财务支持。
- 保障范围因保险计划而异,因此请向您的保险公司或 HR 团队确认具体详情。
您的全科医生(GP)建议您咨询专科医生,或健康筛查结果显示需要进一步检查。在预约专科医生之前,一个重要的问题可能会浮现在您的脑海中:费用是多少?
对许多成年人来说,不确定在新加坡看专科医生需要多少费用,就足以让他们推迟预约。人们很容易认为专科医疗费用较高,而且由于公司医疗福利只涵盖全科医生就诊,因此需要自行以现金支付全部费用。
但您可能已经拥有可以提供帮助的医疗保障,而且有时不止一种保障来源。
如果您目前受雇于公司,可以先查看您的员工医疗福利以及在新加坡的公司医疗保险。根据您的保险计划,专科医生咨询可能与全科医生就诊一样属于保障范围。有些计划还提供共同付款或直接结算安排,从而减少您在就诊时需要预先自行支付的金额。
如果专科医生建议进行治疗程序或住院治疗,其他形式的医疗保障也可能适用。本指南将说明您需要检查哪些事项以及何时进行确认,让您在预约之前更清楚地了解哪些费用可能获得保障。
在预约专科医生之前了解您的医疗保障
在医疗护理的不同阶段,可以采用不同方式来管理专科医疗费用。
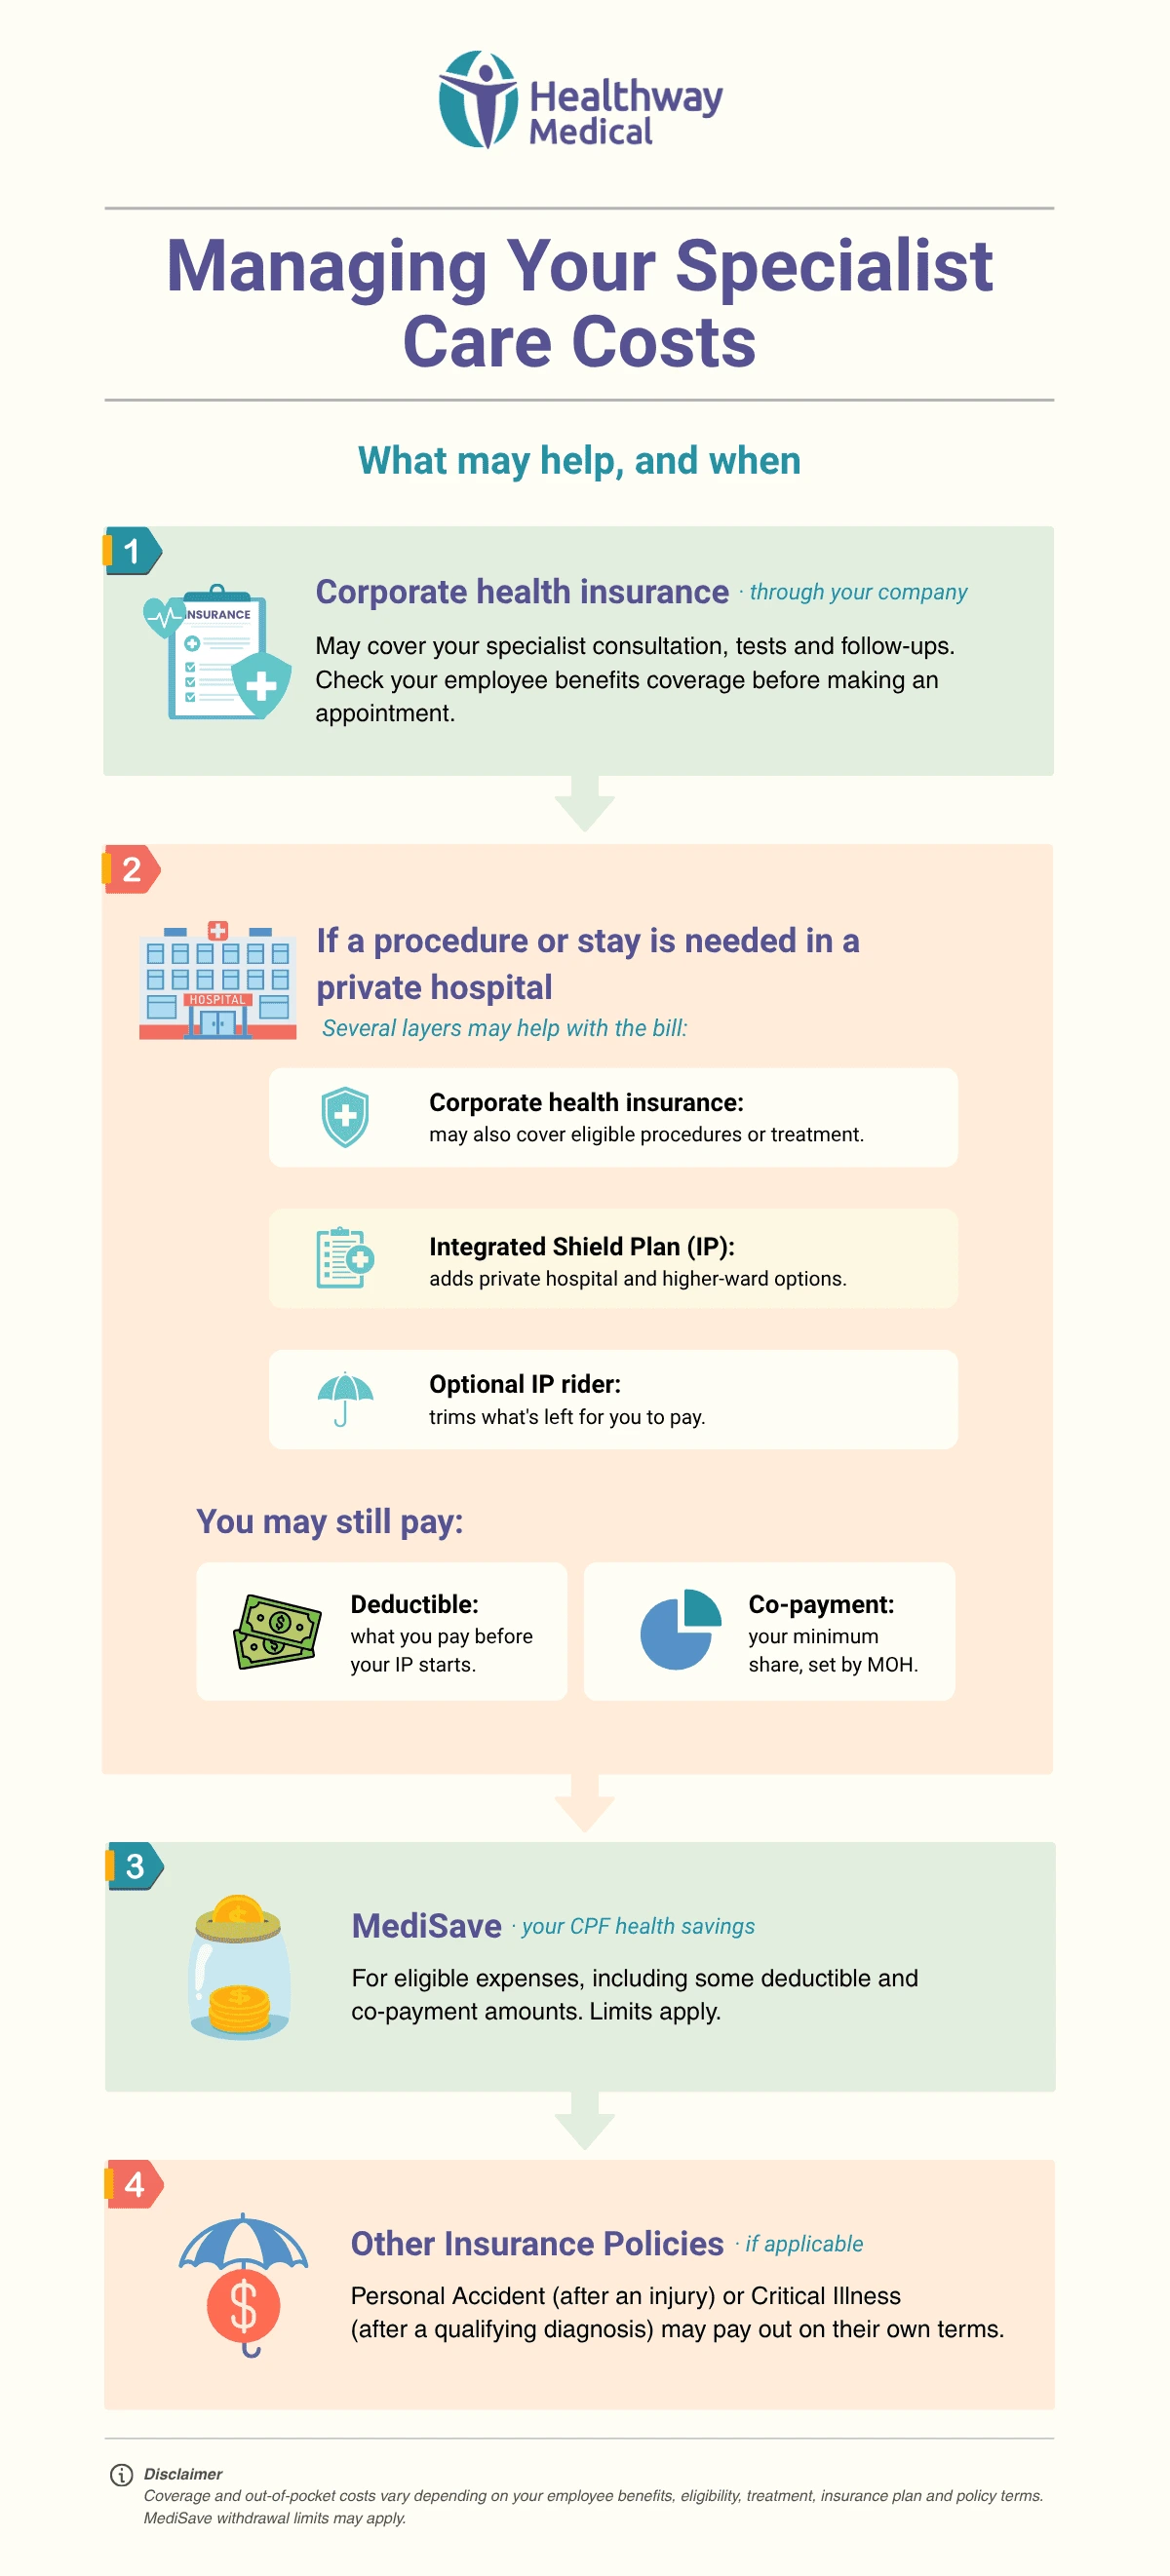
公司医疗福利可能有助于支付首次专科咨询费用,并根据部分保险计划,也可能涵盖后续治疗。对于符合条件的住院治疗或医疗程序,MediShield Life、Integrated Shield Plan 和 MediSave 也可能发挥作用。如果医疗护理与意外事故或符合保单条件的疾病诊断有关、涉及住院,或影响您的收入,其他个人保险计划也可能提供额外的财务支持。
以下信息图说明您应首先确认哪些保障,以及随着治疗进展,这些不同的保障选项可能如何发挥作用。
先了解您的公司医疗保险
如果您通过工作享有医疗福利,可以先从这里了解门诊专科医生咨询费用的保障情况。哪些费用属于保障范围,以及如何使用这些福利,取决于您雇主为您安排的医疗计划。
公司医疗保险可能涵盖哪些费用?
您的公司医疗福利可能包括:
- 专科医生咨询及复诊
- 就诊期间安排的诊断检查,例如血液检查或扫描
- 为您的配偶或子女提供专科医疗护理,但前提是您的医疗福利包含家属保障
了解保障范围后,下一步是确认您的医疗计划要求如何安排专科医生预约。
预约专科医生之前需要确认哪些事项?
您可以先查看医疗福利平台。如果相关信息不明确,可以向 HR 团队、保险公司或第三方管理机构(TPA)咨询。TPA 是受委托管理部分医疗计划的公司,例如指定医疗网络、审批、账单及理赔等。
预约前可以询问以下问题:
- 专科医生咨询是否属于保障范围?
- 我是否需要 GP 转诊信?
- 我是否必须就诊于指定医疗网络内的专科医生?
- 预约前是否需要获得批准?
- 是否有每次就诊或年度限额?
- 是否可以直接结算,还是必须先自行付款后再申请理赔?
- 我需要携带哪些文件?
建议您尽早确认转诊及指定医疗网络的相关要求。指定医疗网络内的专科医生,是指属于您公司医疗保险计划认可网络的医生。根据您的公司医疗保障,您可能需要 GP 转诊信、就诊于指定医疗网络内的专科医生,或同时满足这两项要求,相关咨询费用才可能获得保障。
在 Nobel,每位专科医生的个人资料都会显示其所属的 TPA 及保险医疗网络。
直接结算可以减少预先支付的费用吗?
如果您的公司医疗保险计划在诊所提供直接结算服务,符合条件的费用会直接提交给您的保险公司或 TPA。您无需先支付全部账单再申请理赔,而可能只需要支付不属于医疗福利范围或超过计划限额的费用。
简要总结: 您的公司员工医疗福利或公司医疗保险计划可能有助于支付门诊专科医生咨询及治疗费用。其中部分保障也可能帮助您管理住院治疗费用。请分别确认这两个阶段可享有的保障。
如果专科医生建议进行日间手术或住院治疗
您的公司医疗福利可能在专科咨询之后继续提供保障。一些医疗计划会涵盖符合条件的治疗程序、日间手术或住院治疗,因此建议先确认您的医疗计划具体涵盖哪些项目。
接下来,请查看您的 Integrated Shield Plan(IP)及 rider。针对同一笔医疗账单,可能有不止一种保障适用,而每项保障的赔付金额取决于相关条款。您可以向 HR 团队、TPA 服务机构及保险公司确认理赔流程,以及您可能需要自行承担的费用。专科诊所也可以协助您了解相关流程。
了解 MediShield Life、IP 及 Rider
MediShield Life 是面向新加坡公民和永久居民的国家医疗保险计划。它可以帮助支付较高的住院费用及部分符合条件的门诊治疗费用,但主要是根据公立医院的补贴医疗模式设计。
Integrated Shield Plan(IP) 将 MediShield Life 与额外的私人医疗保险保障结合起来。根据您的保险计划,IP 可能涵盖私立医院治疗、公立医院较高级别病房,以及符合条件的住院前和出院后医疗护理。
如果您的治疗程序或住院治疗可以通过 IP 理赔,通常无需另外提交 MediShield Life 理赔申请。您的 IP 保险公司会为您处理 MediShield Life 和私人保险部分的理赔。
IP rider 是一种可选的附加保障,可以减少您需要为符合条件的医疗账单自行支付的金额。其保障可能取决于一些条件,例如必须就诊于指定医疗网络内的专科医生,或针对预计医疗账单取得预先授权。
即使治疗属于保障范围,您通常仍需要承担账单中的两个部分:
- Deductible(自付额)是指在 IP 开始赔付之前,您需要自行支付的金额。由 MOH 规定的 IP 最低自付额为每个保单年度 S$1,500 至 S$3,500,具体取决于病房级别。
- Co-payment(共同支付)是指在符合条件的剩余账单中需要由您承担的部分。IP rider 仍要求至少承担 5% 的共同支付比例。
Deductible 和 co-payment 可以使用 MediSave 支付,但须遵守现行的提取限额,也可以使用现金支付。
根据 2026 年 4 月 1 日起实施的新 IP rider 要求,新的 rider 不再能够涵盖 IP 最低自付额。最低年度共同支付上限也提高至 S$6,000,不包括 deductible。您可以阅读我们的Integrated Shield Plan rider 变更指南,了解更多详情。
在接受治疗程序之前需要确认哪些事项?
在安排治疗程序之前,请与您的 HR 团队、公司医疗保险公司或 TPA,以及适用情况下的 IP 保险公司确认以下事项:
- 您的医疗保障:该治疗是否属于您的公司医疗保险、IP 或 rider 的保障范围?相关的咨询、扫描检查及复诊是否也包括在内?
- 您的专科医生和医院:该专科医生是否属于您的保险公司认可的医疗网络?该医院是否属于您的保险计划保障范围?
- 审批和入院:您是否需要预先授权?保险公司是否可以出具 Letter of Guarantee,以帮助支付医院押金?
- 您需要支付的费用:适用的 deductible 和 co-payment 是多少?MediSave 是否可以用于支付符合条件的费用?
在接受治疗之前确认这些事项,可以帮助您更清楚地了解哪些医疗福利可能适用,以及您需要自行承担多少费用。
其他保险计划可以帮助支付专科医疗费用吗?
除了医疗保障之外,您可能还拥有其他保险计划,可在特定情况下提供财务支持。根据您需要专科医疗护理的原因,这些保险计划可能报销部分符合条件的费用,或提供现金赔付,以帮助您承担需要自行支付的费用以及因治疗而暂时无法工作的收入损失。
Personal Accident Cover 用于因意外受伤而产生的医疗护理
如果意外事故导致您需要接受专科医生咨询或治疗,您的 Personal Accident 保单可能会报销符合条件的医疗费用,或提供固定金额的保险赔付。可理赔的费用可能取决于事故性质、接受治疗的时间以及保单限额。建议您在实际可行的情况下尽快联系保险公司,确认哪些费用属于保障范围,以及需要准备哪些文件。
Critical Illness 为医疗账单以外提供的财务支持
Critical Illness 保险通常会在您被诊断患有符合保单定义的疾病时提供一次性赔付。与医疗保险不同,这笔赔付并不根据每次咨询或治疗的实际费用计算,而是直接支付给您,可用于医疗费用、无法工作期间的生活开支或其他日常支出。单纯进行专科医生咨询并不会触发理赔,相关诊断必须符合保单规定的条件。
Hospital Cash Cover 用于应对额外开支
Hospital Cash 保险会根据您住院的天数支付固定金额,而不是直接报销治疗账单。这笔赔付可用于交通、照护费用或康复期间的收入损失等支出。每日赔付金额、符合条件的住院时间及可获得赔付的天数因保单而异,因此在依赖这项保障之前,请先确认相关条款。
Disability Income Cover 在治疗期间无法工作时提供收入保障
如果疾病或意外伤害导致您在较长时间内无法工作,Disability Income 保险可能根据您的保单条款补偿部分收入。这项保险不会直接支付专科医生或医院的医疗账单,但可以在康复期间帮助您应付日常生活开支。
预约前,先了解应该查看哪些保障
您通常不止拥有一种可以使用的医疗保障。比较好的做法是先从您目前可以享有的保障开始,并按照顺序逐项确认。对于许多在职成年人来说,这意味着首先查看公司的医疗福利。
- 首次专科咨询: 如果您享有公司医疗福利,请确认咨询费用是否属于保障范围,以及是否需要 GP 转诊信或必须就诊于指定医疗网络内的专科医生。如果不属于保障范围,可以在预约前向诊所询问预计费用。
- 如果医生建议进一步治疗: 请确认公司是否提供适用的住院或手术医疗福利,然后查看您的 IP 和 rider。了解是否有指定医疗网络要求、是否需要预先授权,以及您可能仍需自行承担哪些费用。
- 对于剩余费用: 了解 MediSave 是否可以用于支付符合条件的费用。如果您的情况符合相关条件,其他个人保险计划也可能提供额外的财务支持。
您不必独自弄清楚这些保障。您的 HR 团队或 TPA 代表可以解释公司的医疗福利,保险公司可以说明您的保障范围,而专科诊所则可以协助您了解其结算安排。在接受治疗之前与相关人员确认,可以帮助您更清楚地了解哪些费用属于保障范围,以及哪些费用可能需要自行支付。
Nobel 的许多专科医生均已加入 TPA 及保险医疗网络。如果诊所提供直接结算服务,也可以帮助减少您需要自行承担的费用。
准备好咨询专科医生了吗?
常见问题
如何估算在新加坡看专科医生的费用?
咨询费用会因专科领域、医生及诊所而有所不同,而检查、扫描及治疗程序可能需要另外收费。您可以向诊所询问预计费用,然后确认您的公司医疗福利是否涵盖此次就诊、是否需要 GP 转诊信或指定医疗网络内的专科医生,以及是否提供直接结算服务。这样可以帮助您更准确地了解可能需要自行支付的费用。
公司医疗保险可以涵盖门诊专科医疗护理吗?
根据您的保险计划,公司医疗保险可能涵盖专科医生咨询、复诊及部分诊断检查。您的医疗福利可能设有相关限额,或要求 GP 转诊信、指定医疗网络内的专科医生或预先批准。因此,在预约之前,请查看您的医疗福利平台,或向 HR 团队、保险公司或 TPA 代表确认。
看私人专科医生需要 GP 转诊信吗?
通常情况下,您可以直接预约私人专科医生。不过,您的公司医疗计划可能要求您先取得 GP 转诊信,相关专科咨询费用才属于保障范围。
GP 也可以先评估您的情况,并帮助您选择合适的专科领域。如果您需要医疗建议或转诊,可以查找 Healthway Medical GP 诊所。
Nobel 专科医生参与哪些保险医疗网络?
Nobel 专科医生参与由主要保险公司及第三方管理机构管理的医疗网络和保险医疗网络,包括 AIA、Great Eastern、HSBC、Income、Prudential、Singlife、Fullerton Health、IHP 和 MHC。不同专科医生参与的医疗网络可能有所不同。列入某个医疗网络并不意味着每项咨询或治疗都会获得保障。预约前,请向保险公司确认专科医生当前的医疗网络状态、您所享有的医疗福利,以及是否有转诊或预先授权要求。
MediShield Life 涵盖门诊专科医生咨询吗?
MediShield Life 通常不涵盖常规门诊专科医生咨询。该计划主要用于较高额的住院费用、日间手术及部分费用较高的门诊治疗。详情请参阅当前 MediShield Life 保障范围。
Integrated Shield Plan 可以涵盖私人专科医疗护理吗?
IP 可能涵盖与住院、日间手术或获批准的住院前及出院后医疗护理相关的符合条件的专科治疗。但这并不意味着每项专科咨询或治疗程序都属于保障范围。请确认医疗网络、医院及预先授权要求,以及您可能需要承担的 deductible 和 co-payment。
其他保险可以帮助支付专科医疗费用吗?
根据具体情况,Personal Accident 保险可能涵盖符合条件的意外伤害相关费用,而 Critical Illness 保险可能在符合条件的疾病诊断后提供一次性赔付。Hospital Cash 和 Disability Income 保险也可能根据保单条款帮助应对相关支出或收入损失。
本文仅提供一般信息。保障范围、医疗网络参与情况、直接结算服务及需要自行承担的费用会因医疗计划、专科医生、治疗项目及保单条款而有所不同。预约前,请向相关保险公司确认您的医疗福利。